삼성생명 상장 이후 매년 말 100주씩 매집했을 때의 수익률을 금융사회학 관점으로 분석합니다. 배당금을 합산하고도 은행 예금에 패배한 적립식 투자의 한계와 자본시장의 냉혹한 현실을 심층 비평합니다.
[금융사회학(金融社會學) 및 행동경제학(行動經濟學) 심층비평] 감정(感情)을 배제한 적립식 장기투자의 씁쓸한 성적표: 삼성생명 상장 이후 13년 백테스팅(Back-testing)이 폭로한 ‘예금의 승리’와 자본시장의 역설
- 분류(Category): 금융사회학(Financial Sociology) / 행동경제학(Behavioral Economics) / 투자철학(Investment Philosophy)
- 분석 대상(Subject): 주식투자에서 이성(理性)과 감정(感情)의 이중주, 삼성생명(Samsung Life Insurance) 상장 직후인 2010년 5월부터 매년 말 100주씩 매집(每集)했을 때의 시뮬레이션 결과, 그리고 배당금(配當金)을 합산한 최종 수익률이 은행 예금(Savings)의 안정성을 압도하지 못한 자본시장의 냉혹한 현실
0. 서론(序論): 주식시장의 냉혹한 이성과 ‘사이코패스적’ 기계론
주식투자(株式投資)의 세계에서 투자자의 이성적 판단을 가장 강력하게 흐리는 주범은 단연 ‘감정(感情)’이다. 시장이 폭락할 때는 공포(Panic)에 사로잡혀 저가에 주식을 내던지고, 폭등할 때는 탐욕(Greed)에 눈이 멀어 고점에서 상투를 잡는 것은 인간이라는 생물학적 유기체가 지닌 태생적 한계다.
그렇다면 반대로, 인간의 감정이 완전히 소거된 채 오직 정해진 알고리즘대로만 움직이는 투자자가 존재한다면 그는 과연 성공할 수 있을까? 어쩌면 그런 극단적인 무감각은 인간의 탈을 쓴 ‘사이코패스(Psychopath)’의 영역에 가깝거나, 혹은 인공지능(AI)조차 완벽하게 시뮬레이션해내기 버거운 인간 심리의 미로를 외면하는 기계적 오만함일지도 모른다.
실제로 매달 혹은 매년 특정 시점에 주식을 기계적으로 매입했을 때의 장기 수익률을 추적하는 백테스팅(Back-testing)은, 방대한 과거 데이터의 파편 속에서 엉뚱한 결과값을 뱉어내기 일쑤여서 AI조차 정확한 시계열 데이터를 한 번에 추출해내지 못한다. 이에 본 고(稿)는 명확한 실증적 팩트를 바탕으로, 대한민국 대형 생명보험의 상징인 삼성생명(032830)이 증시에 화려하게 데뷔한 2010년 5월 이후부터 매년 말 100주씩 적립식으로 매집했을 때 과연 어떠한 자본의 성적표가 손에 쥐어지는지 그 씁쓸한 실체를 해부한다.
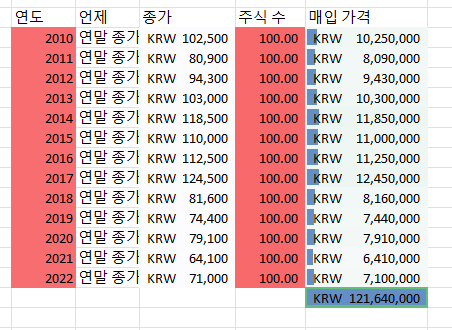
1. 기계적 적립의 누적: 1억 2천만 원의 원금(元金)이 투입되다
주가(Stock Price)의 등락에 흔들리지 않고 오직 ‘시간의 힘’과 ‘수량의 축적’을 믿는다는 명분 하에, 삼성생명이 상장한 직후인 2010년 말부터 매년 연말마다 100주씩 주식을 매입한다고 가정해 보자.
- 자본의 중량(Weight): 인간의 감정을 완전히 배제하고 매년 꾸준히 100주씩 주식을 사 모으는 행위는 말처럼 쉽지 않다. 주가가 떨어지면 공포에 떨고, 오르면 추가 매수를 망설이는 것이 인지상정이기 때문이다.
- 그렇게 기계적인 매매를 수년간 반복하며 쌓아 올린 총투자 원금은 어느덧 약 1억 2천만 원이라는 거대한 규모에 도달하게 된다.
과연 감정을 싹 비운 채 자본을 투여한 이 무미건조한 적립식 투자는, 현대 자본주의의 정점에서 우리에게 어떠한 보상을 안겨주었을까?
2. 자본 손실의 냉혹한 성적표: 2023년 7월 25일의 팩트체크
짜잔! 시계 바늘을 돌려 오늘의 기준점인 2023년 7월 25일의 종가(Closing Price)를 마주할 차례다. 오랜 기간 피와 땀으로 모아온 주식들의 총평가액은 과연 얼마를 기록했을까?
- 오늘의 종가 기준 총평가액: KRW 89,310,000 (약 8,931만 원)
- 자본 손실(Capital Loss)의 실체: 투입된 원금 1억 2천만 원 대비, 현재 시점에서 고스란히 약 3천만 원의 막대한 손해가 발생했다.
물론 이 계산에는 주식을 사고팔 때 지불해야 하는 매매수수료(Transaction Fee)나 제세공과금은 일체 고려하지 않았으며, 안전자산인 은행 예금에 돈을 묵혀두었을 때 얻을 수 있는 이자 수익(Interest Income)의 기회비용(Opportunity Cost) 역시 배제된 순수 주가 평가액 기준이다. 대형 우량주라 믿고 기계적으로 적립해 온 결과가 마이너스 3천만 원이라는 처참한 성적표로 돌아온 것이다.
3. 배당금(配當金)의 마법, 그러나 여전히 승리하지 못한 자본
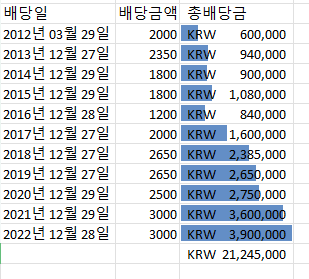
그렇다면 주식투자의 또 다른 본질이자 낙인인 배당금(Dividends)을 끌어모으면 상황은 반전될까? 지난 10여 년간 삼성생명이 지급해 온 배당금을 한 푼도 빼놓지 않고 차곡차곡 모아보자.
- 10년간 누적 배당금 총액: 약 21,245,000원 (약 2,124만 원)
- 총자산의 재산정: 오늘 종가로 계산한 주식 총액(약 8,931만 원)에 누적 배당금을 합산한 최종 자산 총액은 110,555,000원(약 1억 1,055만 원)이 된다.
배당금이라는 든든한 방어막 덕분에 최초 투입 원금 대비 손실 폭은 상당 부분 줄어들게 된다. 하지만 냉혹하게도, 최종 합산액은 여전히 1억 2천만 원이라는 원금에 미치지 못하며 약 1,000만 원가량의 최종 손실을 기록한다.
은행의 안전한 정기예금 금리에 돈을 넣어두었더라면 확정적으로 확보했을 이자 수익을 감안한다면, 감정을 배제하고 대형주를 꾸준히 모아온 이 장기 투자 전략은 안타깝게도 ‘안전제일의 은행 예금’에게 완패한 셈이다.
4. 결론(結論): 감정의 부재가 구해주지 못한 투자자의 숙명
주식투자를 할 때 “감정을 없애라, 기계처럼 매매하라”는 격언은 수많은 멘토들이 입에 달고 사는 진리처럼 통한다. 그러나 감정을 완전히 거두어낸 채 수년간 거액의 자금을 투입했음에도 불구하고, 돌아온 것은 원금 손실과 인플레이션(Inflation) 방어 실패라는 씁쓸한 현실뿐이다.
감정이 없으면 사이코패스일지 모른다는 자조 섞인 농담처럼, 차가운 이성과 기계적 매매만으로는 자본시장의 거대한 하락 추세와 박스권의 늪을 온전히 돌파할 수 없다. 중요한 것은 감정의 유무가 아니라, ‘어떤 시점에, 어떠한 전략으로 자산을 배분할 것인가’에 대한 거시적 통찰이다.
그렇다면, 이 무참히 깨진 정액적립식의 한계를 넘어, 시장에 거대한 공포가 지배하던 ‘위기의 순간에만 매수(Buying the Dip during Crises)’했다면 과연 수익률의 지형도는 어떻게 바뀌었을까? 그 흥미진진한 대안적 시뮬레이션의 실체는 다음 시간에 마저 풀어내기로 하자.


